Domain professionell-versichern.de kaufen?
Wir ziehen mit dem Projekt
professionell-versichern.de um.
Sind Sie am Kauf der Domain
professionell-versichern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain professionell-versichern.de kaufen?
Was bedeutet der Begriff "Eigenrisiko" in Bezug auf Versicherungen und wie beeinflusst es die Höhe der monatlichen Prämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die monatlichen Prämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Prämien, da die Versicherung ein größeres Risiko trägt. **
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei Versicherungen und wie beeinflusst es die monatlichen Prämien?
Ein hoher Eigenrisiko bei Versicherungen kann dazu führen, dass die monatlichen Prämien niedriger ausfallen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernimmt. Dies kann zu einer Kostenersparnis führen, insbesondere wenn keine Schadensfälle eintreten. Allerdings bedeutet ein hoher Eigenrisiko auch, dass im Schadensfall mehr Kosten selbst getragen werden müssen, was zu finanziellen Belastungen führen kann. Ein niedriges Eigenrisiko hingegen führt zu höheren monatlichen Prämien, da die Versicherung im Schadensfall einen größeren Anteil übernimmt. Dies kann zu einer höheren finanziellen Sicherheit im Schadensfall führen, da weniger Kosten selbst getragen werden müssen. Allerdings können die höheren Prämien langfristig zu höher **

Ähnliche Suchbegriffe für Monatlichen
Top-Angebote
Produkte zum Begriff Monatlichen:
-
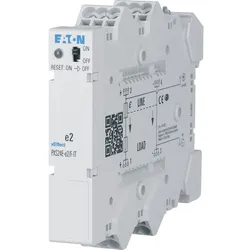
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter




-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei Versicherungen und wie beeinflusst es die monatlichen Prämien?
Ein hoher Eigenanteil bei Versicherungen kann zu niedrigeren monatlichen Prämien führen, da die Versicherung weniger Risiko übernimmt. Allerdings bedeutet ein hoher Eigenanteil auch, dass im Schadensfall mehr Kosten vom Versicherten getragen werden müssen. Ein niedriger Eigenanteil führt zu höheren monatlichen Prämien, da die Versicherung mehr Risiko übernimmt. Dafür sind im Schadensfall die Kosten für den Versicherten geringer. Die Höhe des Eigenanteils beeinflusst also direkt die monatlichen Prämien, da sie das Risiko für die Versicherung und die Kosten im Schadensfall beeinflusst. Es ist wichtig, die Höhe des Eigenanteils sorgfältig zu wählen, um ein ausgewogenes Verhältnis zwischen monatlichen Kosten und finanzieller **
-
Was ist der Unterschied zwischen einer hohen und einer niedrigen Selbstbeteiligung bei Versicherungen und wie beeinflusst sie die monatlichen Prämien?
Eine hohe Selbstbeteiligung bedeutet, dass der Versicherungsnehmer im Schadensfall einen größeren Betrag selbst zahlen muss, bevor die Versicherung einspringt. Dadurch sinken die monatlichen Prämien, da das Risiko für die Versicherung geringer ist. Bei einer niedrigen Selbstbeteiligung ist der Eigenanteil des Versicherungsnehmers geringer, dafür steigen die monatlichen Prämien, da das Risiko für die Versicherung höher ist. **
-
Wie kann die Selbstbeteiligung bei Versicherungen die monatlichen Kosten senken?
Durch eine höhere Selbstbeteiligung übernimmt der Versicherte einen Teil der Kosten im Schadensfall selbst, was zu niedrigeren monatlichen Prämien führt. Versicherungen belohnen ein höheres Risiko für den Versicherten mit günstigeren Tarifen. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Kosten, aber auch geringere finanzielle Belastung im Schadensfall. **
-
Was ist die Auswirkung einer hohen Selbstbeteiligung in Versicherungsverträgen auf die monatlichen Prämien?
Eine hohe Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Prämien, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernehmen muss. Dadurch verringert sich das Risiko für die Versicherung und somit auch die Kosten für den Versicherungsnehmer. Allerdings sollte die Selbstbeteiligung so gewählt werden, dass sie im Schadensfall auch tatsächlich bezahlbar ist. **

Wie kann man den monatlichen Versicherungsbeitrag senken, ohne dabei die notwendige Deckung zu vernachlässigen?
Man kann den monatlichen Versicherungsbeitrag senken, indem man einen höheren Selbstbehalt wählt. Außerdem kann man verschiedene Versicherungsanbieter vergleichen und zu einem günstigeren Tarif wechseln. Zudem kann man überprüfen, ob man bestimmte Leistungen oder Zusatzversicherungen streichen kann, um Kosten zu sparen. **
Wie kann die Selbstbeteiligung dabei helfen, die Kosten für Versicherungen niedrig zu halten? Und wie wirkt sich eine höhere Selbstbeteiligung auf die monatlichen Prämien aus?
Eine Selbstbeteiligung bedeutet, dass der Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst trägt, was die Versicherung entlastet. Dadurch können die Versicherungsprämien niedriger gehalten werden. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Prämien, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst übernimmt. **
Top-Angebote
Produkte zum Begriff Monatlichen:
-
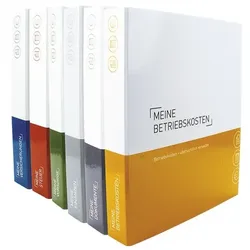
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der Begriff "Eigenrisiko" in Bezug auf Versicherungen und wie beeinflusst es die Höhe der monatlichen Prämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die monatlichen Prämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Prämien, da die Versicherung ein größeres Risiko trägt. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei Versicherungen und wie beeinflusst es die monatlichen Prämien?
Ein hoher Eigenrisiko bei Versicherungen kann dazu führen, dass die monatlichen Prämien niedriger ausfallen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernimmt. Dies kann zu einer Kostenersparnis führen, insbesondere wenn keine Schadensfälle eintreten. Allerdings bedeutet ein hoher Eigenrisiko auch, dass im Schadensfall mehr Kosten selbst getragen werden müssen, was zu finanziellen Belastungen führen kann. Ein niedriges Eigenrisiko hingegen führt zu höheren monatlichen Prämien, da die Versicherung im Schadensfall einen größeren Anteil übernimmt. Dies kann zu einer höheren finanziellen Sicherheit im Schadensfall führen, da weniger Kosten selbst getragen werden müssen. Allerdings können die höheren Prämien langfristig zu höher **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei Versicherungen und wie beeinflusst es die monatlichen Prämien?
Ein hoher Eigenanteil bei Versicherungen kann zu niedrigeren monatlichen Prämien führen, da die Versicherung weniger Risiko übernimmt. Allerdings bedeutet ein hoher Eigenanteil auch, dass im Schadensfall mehr Kosten vom Versicherten getragen werden müssen. Ein niedriger Eigenanteil führt zu höheren monatlichen Prämien, da die Versicherung mehr Risiko übernimmt. Dafür sind im Schadensfall die Kosten für den Versicherten geringer. Die Höhe des Eigenanteils beeinflusst also direkt die monatlichen Prämien, da sie das Risiko für die Versicherung und die Kosten im Schadensfall beeinflusst. Es ist wichtig, die Höhe des Eigenanteils sorgfältig zu wählen, um ein ausgewogenes Verhältnis zwischen monatlichen Kosten und finanzieller **
-
Was ist der Unterschied zwischen einer hohen und einer niedrigen Selbstbeteiligung bei Versicherungen und wie beeinflusst sie die monatlichen Prämien?
Eine hohe Selbstbeteiligung bedeutet, dass der Versicherungsnehmer im Schadensfall einen größeren Betrag selbst zahlen muss, bevor die Versicherung einspringt. Dadurch sinken die monatlichen Prämien, da das Risiko für die Versicherung geringer ist. Bei einer niedrigen Selbstbeteiligung ist der Eigenanteil des Versicherungsnehmers geringer, dafür steigen die monatlichen Prämien, da das Risiko für die Versicherung höher ist. **
Ähnliche Suchbegriffe für Monatlichen
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Selbstbeteiligung bei Versicherungen die monatlichen Kosten senken?
Durch eine höhere Selbstbeteiligung übernimmt der Versicherte einen Teil der Kosten im Schadensfall selbst, was zu niedrigeren monatlichen Prämien führt. Versicherungen belohnen ein höheres Risiko für den Versicherten mit günstigeren Tarifen. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Kosten, aber auch geringere finanzielle Belastung im Schadensfall. **
-
Was ist die Auswirkung einer hohen Selbstbeteiligung in Versicherungsverträgen auf die monatlichen Prämien?
Eine hohe Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Prämien, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernehmen muss. Dadurch verringert sich das Risiko für die Versicherung und somit auch die Kosten für den Versicherungsnehmer. Allerdings sollte die Selbstbeteiligung so gewählt werden, dass sie im Schadensfall auch tatsächlich bezahlbar ist. **
-
Wie kann man den monatlichen Versicherungsbeitrag senken, ohne dabei die notwendige Deckung zu vernachlässigen?
Man kann den monatlichen Versicherungsbeitrag senken, indem man einen höheren Selbstbehalt wählt. Außerdem kann man verschiedene Versicherungsanbieter vergleichen und zu einem günstigeren Tarif wechseln. Zudem kann man überprüfen, ob man bestimmte Leistungen oder Zusatzversicherungen streichen kann, um Kosten zu sparen. **
-
Wie kann die Selbstbeteiligung dabei helfen, die Kosten für Versicherungen niedrig zu halten? Und wie wirkt sich eine höhere Selbstbeteiligung auf die monatlichen Prämien aus?
Eine Selbstbeteiligung bedeutet, dass der Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst trägt, was die Versicherung entlastet. Dadurch können die Versicherungsprämien niedriger gehalten werden. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Prämien, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.