Domain professionell-versichern.de kaufen?
Wir ziehen mit dem Projekt
professionell-versichern.de um.
Sind Sie am Kauf der Domain
professionell-versichern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain professionell-versichern.de kaufen?
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung ermöglicht eine verbesserte Kundeninteraktion durch die Einführung von Online-Banking, Chatbots und personalisierten Angeboten. Im Bereich des Risikomanagements ermöglicht die Digitalisierung die Nutzung von Big Data und künstlicher Intelligenz zur Identifizierung und Bewertung von Risiken in Echtzeit. Darüber hinaus trägt die Automatisierung von Prozessen und die Einführung von digitalen Plattformen zur Effizienzsteigerung in der Finanzbranche bei. Die Digitalisierung ermöglicht es den Finanzinstituten, ihre Dienstleistungen schneller, kostengünstiger und kundenorientierter anzubieten. **
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie Online-Banking, mobile Apps und Chatbots eingeführt hat, um den Kunden ein nahtloses und bequemes Erlebnis zu bieten. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit verbessert, große Datenmengen zu analysieren und so das Risiko von Kreditausfällen genauer zu bewerten. Darüber hinaus hat die Automatisierung von Prozessen und die Einführung von KI-basierten Systemen die Effizienz in der Kreditwirtschaft gesteigert, indem sie die Bearbeitungszeiten verkürzt und die Kosten gesenkt hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundeninteraktion, einem effektiveren Risikomanagement und einer gesteig **

Ähnliche Suchbegriffe für Kundeninteraktion
Top-Angebote
Produkte zum Begriff Kundeninteraktion:
-
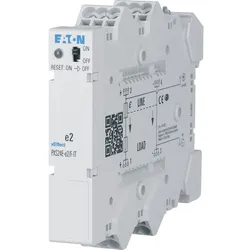
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter




-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Wie können Unternehmen effizient und professionell eingehende Anrufe und Nachrichten entgegennehmen, um eine positive Kundeninteraktion zu gewährleisten?
Unternehmen können effizient und professionell eingehende Anrufe und Nachrichten entgegennehmen, indem sie qualifizierte und gut geschulte Mitarbeiter einsetzen, die in der Lage sind, Kundenanfragen schnell und kompetent zu beantworten. Zudem können sie moderne Kommunikationstechnologien wie IVR-Systeme und Chatbots nutzen, um Anrufe und Nachrichten zu filtern und zu priorisieren. Eine klare und gut strukturierte Kommunikationsstrategie sowie regelmäßige Schulungen für Mitarbeiter können dazu beitragen, eine positive Kundeninteraktion zu gewährleisten. Darüber hinaus ist es wichtig, Feedback von Kunden zu sammeln und zu analysieren, um den Kundenservice kontinuierlich zu verbessern. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Durch die Nutzung von Datenanalysen und künstlicher Intelligenz hat die Digitalisierung auch das Risikomanagement in der Kreditwirtschaft verbessert, indem sie dabei hilft, Kreditrisiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung die Effizienz der Prozesse in der Kreditwirtschaft erhöht, indem sie die manuellen Aufgaben reduziert und die Automatisierung von Abläufen ermöglicht. Dies hat zu einer schnelleren Abwicklung von Kreditanträgen und einer effizienteren Bearbeitung von Kundenanfragen geführt. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Geschäftsprozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Außerdem hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Analysetools und -technologien zur Identifizierung und Überwachung von Risiken einsetzt. Darüber hinaus hat die Digitalisierung die Effizienz der Geschäftsprozesse in der Kreditwirtschaft gesteigert, indem sie automatisierte Systeme zur Kreditvergabe, -prüfung und -abwicklung implementiert hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundenerfahrung, einem effektiveren Risikomanagement und einer gesteigerten Effizien **

Wie kann man Policen effizient verwalten, um den Überblick über Versicherungsverträge zu behalten?
Man kann Policen effizient verwalten, indem man alle Versicherungsverträge an einem sicheren Ort aufbewahrt und regelmäßig überprüft. Zudem ist es hilfreich, eine Liste mit allen Vertragsdetails und Fälligkeiten zu führen. Bei Änderungen oder neuen Verträgen sollten diese umgehend in die Verwaltung aufgenommen werden. **
Welche Arten von Deckung bieten Versicherungen für Gebrauchtwagen an? Gibt es spezielle Policen, die sich besser für ältere Fahrzeuge eignen?
Versicherungen bieten in der Regel Haftpflicht-, Teilkasko- und Vollkaskoversicherungen für Gebrauchtwagen an. Für ältere Fahrzeuge können spezielle Policen wie die reine Haftpflichtversicherung oder die Teilkaskoversicherung sinnvoller sein, da sie meist günstiger sind und dennoch ausreichenden Schutz bieten. Es ist ratsam, sich individuell beraten zu lassen, um die passende Deckung für das jeweilige Gebrauchtfahrzeug zu finden. **
Top-Angebote
Produkte zum Begriff Kundeninteraktion:
-
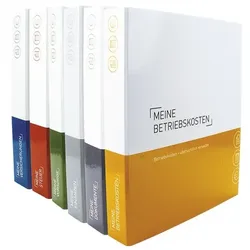
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung ermöglicht eine verbesserte Kundeninteraktion durch die Einführung von Online-Banking, Chatbots und personalisierten Angeboten. Im Bereich des Risikomanagements ermöglicht die Digitalisierung die Nutzung von Big Data und künstlicher Intelligenz zur Identifizierung und Bewertung von Risiken in Echtzeit. Darüber hinaus trägt die Automatisierung von Prozessen und die Einführung von digitalen Plattformen zur Effizienzsteigerung in der Finanzbranche bei. Die Digitalisierung ermöglicht es den Finanzinstituten, ihre Dienstleistungen schneller, kostengünstiger und kundenorientierter anzubieten. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie Online-Banking, mobile Apps und Chatbots eingeführt hat, um den Kunden ein nahtloses und bequemes Erlebnis zu bieten. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit verbessert, große Datenmengen zu analysieren und so das Risiko von Kreditausfällen genauer zu bewerten. Darüber hinaus hat die Automatisierung von Prozessen und die Einführung von KI-basierten Systemen die Effizienz in der Kreditwirtschaft gesteigert, indem sie die Bearbeitungszeiten verkürzt und die Kosten gesenkt hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundeninteraktion, einem effektiveren Risikomanagement und einer gesteig **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Wie können Unternehmen effizient und professionell eingehende Anrufe und Nachrichten entgegennehmen, um eine positive Kundeninteraktion zu gewährleisten?
Unternehmen können effizient und professionell eingehende Anrufe und Nachrichten entgegennehmen, indem sie qualifizierte und gut geschulte Mitarbeiter einsetzen, die in der Lage sind, Kundenanfragen schnell und kompetent zu beantworten. Zudem können sie moderne Kommunikationstechnologien wie IVR-Systeme und Chatbots nutzen, um Anrufe und Nachrichten zu filtern und zu priorisieren. Eine klare und gut strukturierte Kommunikationsstrategie sowie regelmäßige Schulungen für Mitarbeiter können dazu beitragen, eine positive Kundeninteraktion zu gewährleisten. Darüber hinaus ist es wichtig, Feedback von Kunden zu sammeln und zu analysieren, um den Kundenservice kontinuierlich zu verbessern. **
Ähnliche Suchbegriffe für Kundeninteraktion
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Durch die Nutzung von Datenanalysen und künstlicher Intelligenz hat die Digitalisierung auch das Risikomanagement in der Kreditwirtschaft verbessert, indem sie dabei hilft, Kreditrisiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung die Effizienz der Prozesse in der Kreditwirtschaft erhöht, indem sie die manuellen Aufgaben reduziert und die Automatisierung von Abläufen ermöglicht. Dies hat zu einer schnelleren Abwicklung von Kreditanträgen und einer effizienteren Bearbeitung von Kundenanfragen geführt. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Geschäftsprozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Außerdem hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Analysetools und -technologien zur Identifizierung und Überwachung von Risiken einsetzt. Darüber hinaus hat die Digitalisierung die Effizienz der Geschäftsprozesse in der Kreditwirtschaft gesteigert, indem sie automatisierte Systeme zur Kreditvergabe, -prüfung und -abwicklung implementiert hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundenerfahrung, einem effektiveren Risikomanagement und einer gesteigerten Effizien **
-
Wie kann man Policen effizient verwalten, um den Überblick über Versicherungsverträge zu behalten?
Man kann Policen effizient verwalten, indem man alle Versicherungsverträge an einem sicheren Ort aufbewahrt und regelmäßig überprüft. Zudem ist es hilfreich, eine Liste mit allen Vertragsdetails und Fälligkeiten zu führen. Bei Änderungen oder neuen Verträgen sollten diese umgehend in die Verwaltung aufgenommen werden. **
-
Welche Arten von Deckung bieten Versicherungen für Gebrauchtwagen an? Gibt es spezielle Policen, die sich besser für ältere Fahrzeuge eignen?
Versicherungen bieten in der Regel Haftpflicht-, Teilkasko- und Vollkaskoversicherungen für Gebrauchtwagen an. Für ältere Fahrzeuge können spezielle Policen wie die reine Haftpflichtversicherung oder die Teilkaskoversicherung sinnvoller sein, da sie meist günstiger sind und dennoch ausreichenden Schutz bieten. Es ist ratsam, sich individuell beraten zu lassen, um die passende Deckung für das jeweilige Gebrauchtfahrzeug zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.