Domain professionell-versichern.de kaufen?
Wir ziehen mit dem Projekt
professionell-versichern.de um.
Sind Sie am Kauf der Domain
professionell-versichern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain professionell-versichern.de kaufen?
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
Was sind die Invaliitätsvoraussetzungen für die Invaliditätsversicherung?
Die Invaliditätsvoraussetzungen für die Invaliditätsversicherung sind das Vorliegen einer dauerhaften körperlichen oder geistigen Beeinträchtigung, die die Ausübung des Berufs unmöglich macht. Zudem muss die Invalidität ärztlich nachgewiesen werden und eine bestimmte Prozentzahl der Erwerbsunfähigkeit erreicht werden. Die Invaliditätsversicherung zahlt dann eine vereinbarte Rente oder Einmalzahlung aus. **

Ähnliche Suchbegriffe für Invaliditätsversicherung
Top-Angebote
Produkte zum Begriff Invaliditätsversicherung:
-
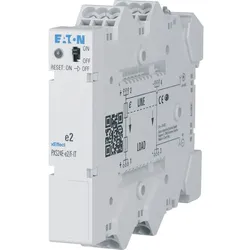
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen und Leistungen einer Invaliditätsversicherung?
Die Voraussetzungen für eine Invaliditätsversicherung sind in der Regel das Vorliegen einer dauerhaften gesundheitlichen Beeinträchtigung, die die Ausübung des Berufs unmöglich macht. Die Leistungen umfassen eine monatliche Rente oder eine einmalige Kapitalzahlung, je nach Vertrag. Zudem können zusätzliche Leistungen wie Reha-Maßnahmen oder Unterstützung bei der beruflichen Wiedereingliederung angeboten werden. **
-
Was sind die wichtigsten Leistungen und Bedingungen der Invaliditätsversicherung?
Die Invaliditätsversicherung bietet finanzielle Unterstützung, wenn eine Person aufgrund von Krankheit oder Unfall dauerhaft arbeitsunfähig wird. Die Höhe der Leistungen hängt von der Schwere der Invalidität ab und kann je nach Vertrag variieren. Um Leistungen zu erhalten, muss die Invalidität ärztlich nachgewiesen und vom Versicherer anerkannt werden. **
-
Was sind die wichtigsten Leistungen und Bedingungen einer Invaliditätsversicherung?
Die wichtigsten Leistungen einer Invaliditätsversicherung sind die Zahlung einer Invaliditätsrente bei dauerhafter Erwerbsunfähigkeit, die Kostenübernahme für Rehabilitation und Umschulung sowie die Unterstützung bei der Wiedereingliederung ins Berufsleben. Bedingungen für den Leistungsanspruch sind meist eine ärztliche Feststellung der Invalidität, eine bestimmte Mindestdauer der Erwerbstätigkeit vor Eintritt der Invalidität und die Zahlung der vereinbarten Beiträge. Es gibt unterschiedliche Formen der Invaliditätsversicherung, wie die Berufsunfähigkeitsversicherung, die Erwerbsunfähigkeitsversicherung oder die Grundfähigkeitsversicherung. **
-
Was sollte man bei der Auswahl einer Invaliditätsversicherung beachten?
Bei der Auswahl einer Invaliditätsversicherung sollte man auf die Höhe der Invaliditätsrente, die Definition der Invalidität und die Dauer der Leistungen achten. Zudem ist es wichtig, die Versicherungsbedingungen und Ausschlüsse genau zu prüfen. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei hilfreich sein. **

Was sind die wichtigsten Leistungen, die eine Invaliditätsversicherung abdeckt?
Eine Invaliditätsversicherung deckt in erster Linie die finanziellen Folgen einer dauerhaften Invalidität ab, die es dem Versicherten unmöglich macht, seinen Beruf auszuüben. Sie zahlt eine monatliche Rente oder eine einmalige Kapitalleistung aus. Zudem können je nach Vertrag auch zusätzliche Leistungen wie Reha-Maßnahmen oder Haushaltshilfen abgedeckt sein. **
Was sind die wichtigsten Überlegungen bei der Auswahl einer Invaliditätsversicherung und wie kann man sicherstellen, dass man die bestmögliche Deckung erhält?
Bei der Auswahl einer Invaliditätsversicherung ist es wichtig, die Höhe der Invaliditätsleistung zu berücksichtigen, um sicherzustellen, dass sie im Falle einer Invalidität ausreichend ist, um den Lebensunterhalt zu sichern. Zudem sollte man auf die Definition der Invalidität achten, um sicherzustellen, dass sie den eigenen Bedürfnissen entspricht und im Ernstfall greift. Des Weiteren ist es wichtig, die Vertragsbedingungen und Ausschlüsse sorgfältig zu prüfen, um unerwartete Überraschungen zu vermeiden. Um die bestmögliche Deckung zu erhalten, ist es ratsam, verschiedene Angebote zu vergleichen und sich von einem unabhängigen Versicherungsberater beraten zu lassen, um die individuellen Bedürfnisse und Risiken zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Invaliditätsversicherung:
-
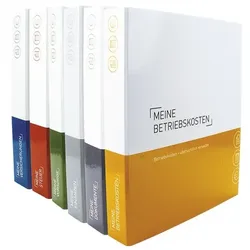
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
-
Was sind die Invaliitätsvoraussetzungen für die Invaliditätsversicherung?
Die Invaliditätsvoraussetzungen für die Invaliditätsversicherung sind das Vorliegen einer dauerhaften körperlichen oder geistigen Beeinträchtigung, die die Ausübung des Berufs unmöglich macht. Zudem muss die Invalidität ärztlich nachgewiesen werden und eine bestimmte Prozentzahl der Erwerbsunfähigkeit erreicht werden. Die Invaliditätsversicherung zahlt dann eine vereinbarte Rente oder Einmalzahlung aus. **
-
Was sind die Voraussetzungen und Leistungen einer Invaliditätsversicherung?
Die Voraussetzungen für eine Invaliditätsversicherung sind in der Regel das Vorliegen einer dauerhaften gesundheitlichen Beeinträchtigung, die die Ausübung des Berufs unmöglich macht. Die Leistungen umfassen eine monatliche Rente oder eine einmalige Kapitalzahlung, je nach Vertrag. Zudem können zusätzliche Leistungen wie Reha-Maßnahmen oder Unterstützung bei der beruflichen Wiedereingliederung angeboten werden. **
-
Was sind die wichtigsten Leistungen und Bedingungen der Invaliditätsversicherung?
Die Invaliditätsversicherung bietet finanzielle Unterstützung, wenn eine Person aufgrund von Krankheit oder Unfall dauerhaft arbeitsunfähig wird. Die Höhe der Leistungen hängt von der Schwere der Invalidität ab und kann je nach Vertrag variieren. Um Leistungen zu erhalten, muss die Invalidität ärztlich nachgewiesen und vom Versicherer anerkannt werden. **
Ähnliche Suchbegriffe für Invaliditätsversicherung
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Leistungen und Bedingungen einer Invaliditätsversicherung?
Die wichtigsten Leistungen einer Invaliditätsversicherung sind die Zahlung einer Invaliditätsrente bei dauerhafter Erwerbsunfähigkeit, die Kostenübernahme für Rehabilitation und Umschulung sowie die Unterstützung bei der Wiedereingliederung ins Berufsleben. Bedingungen für den Leistungsanspruch sind meist eine ärztliche Feststellung der Invalidität, eine bestimmte Mindestdauer der Erwerbstätigkeit vor Eintritt der Invalidität und die Zahlung der vereinbarten Beiträge. Es gibt unterschiedliche Formen der Invaliditätsversicherung, wie die Berufsunfähigkeitsversicherung, die Erwerbsunfähigkeitsversicherung oder die Grundfähigkeitsversicherung. **
-
Was sollte man bei der Auswahl einer Invaliditätsversicherung beachten?
Bei der Auswahl einer Invaliditätsversicherung sollte man auf die Höhe der Invaliditätsrente, die Definition der Invalidität und die Dauer der Leistungen achten. Zudem ist es wichtig, die Versicherungsbedingungen und Ausschlüsse genau zu prüfen. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei hilfreich sein. **
-
Was sind die wichtigsten Leistungen, die eine Invaliditätsversicherung abdeckt?
Eine Invaliditätsversicherung deckt in erster Linie die finanziellen Folgen einer dauerhaften Invalidität ab, die es dem Versicherten unmöglich macht, seinen Beruf auszuüben. Sie zahlt eine monatliche Rente oder eine einmalige Kapitalleistung aus. Zudem können je nach Vertrag auch zusätzliche Leistungen wie Reha-Maßnahmen oder Haushaltshilfen abgedeckt sein. **
-
Was sind die wichtigsten Überlegungen bei der Auswahl einer Invaliditätsversicherung und wie kann man sicherstellen, dass man die bestmögliche Deckung erhält?
Bei der Auswahl einer Invaliditätsversicherung ist es wichtig, die Höhe der Invaliditätsleistung zu berücksichtigen, um sicherzustellen, dass sie im Falle einer Invalidität ausreichend ist, um den Lebensunterhalt zu sichern. Zudem sollte man auf die Definition der Invalidität achten, um sicherzustellen, dass sie den eigenen Bedürfnissen entspricht und im Ernstfall greift. Des Weiteren ist es wichtig, die Vertragsbedingungen und Ausschlüsse sorgfältig zu prüfen, um unerwartete Überraschungen zu vermeiden. Um die bestmögliche Deckung zu erhalten, ist es ratsam, verschiedene Angebote zu vergleichen und sich von einem unabhängigen Versicherungsberater beraten zu lassen, um die individuellen Bedürfnisse und Risiken zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.