Domain professionell-versichern.de kaufen?
Wir ziehen mit dem Projekt
professionell-versichern.de um.
Sind Sie am Kauf der Domain
professionell-versichern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain professionell-versichern.de kaufen?
Was sind Beispiele für Besitzeinkommen, Transfereinkommen, Arbeitseinkommen und Alterseinkommen?
Beispiele für Besitzeinkommen sind Mieteinnahmen aus Immobilien oder Dividenden aus Aktien. Transfereinkommen umfassen staatliche Leistungen wie Arbeitslosengeld oder Sozialhilfe. Arbeitseinkommen bezieht sich auf das Einkommen aus einer beruflichen Tätigkeit, wie Gehalt oder Lohn. Alterseinkommen umfasst Rentenzahlungen oder andere Einkünfte, die im Ruhestand erzielt werden. **
Wie kann man Policen effizient verwalten, um den Überblick über Versicherungsverträge zu behalten?
Man kann Policen effizient verwalten, indem man alle Versicherungsverträge an einem sicheren Ort aufbewahrt und regelmäßig überprüft. Zudem ist es hilfreich, eine Liste mit allen Vertragsdetails und Fälligkeiten zu führen. Bei Änderungen oder neuen Verträgen sollten diese umgehend in die Verwaltung aufgenommen werden. **

Ähnliche Suchbegriffe für Alterseinkommen
Top-Angebote
Produkte zum Begriff Alterseinkommen:
-
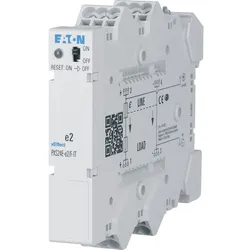
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter




-
Welche Arten von Deckung bieten Versicherungen für Gebrauchtwagen an? Gibt es spezielle Policen, die sich besser für ältere Fahrzeuge eignen?
Versicherungen bieten in der Regel Haftpflicht-, Teilkasko- und Vollkaskoversicherungen für Gebrauchtwagen an. Für ältere Fahrzeuge können spezielle Policen wie die reine Haftpflichtversicherung oder die Teilkaskoversicherung sinnvoller sein, da sie meist günstiger sind und dennoch ausreichenden Schutz bieten. Es ist ratsam, sich individuell beraten zu lassen, um die passende Deckung für das jeweilige Gebrauchtfahrzeug zu finden. **
-
Was ist eine Deckung und warum ist sie für Versicherungsverträge wichtig?
Eine Deckung in einem Versicherungsvertrag bezieht sich auf den Schutz, den die Versicherung dem Versicherten bietet, um finanzielle Verluste im Falle eines Schadens zu decken. Sie ist wichtig, um sicherzustellen, dass der Versicherte im Ernstfall nicht selbst für die entstandenen Kosten aufkommen muss. Ohne ausreichende Deckung könnte der Versicherte hohe finanzielle Risiken eingehen und möglicherweise in finanzielle Schwierigkeiten geraten. **
-
Wie wirkt sich die gesetzliche Regelung zur Rentenhöhe auf das Alterseinkommen von Rentnern aus? Gibt es bestimmte Faktoren, die die Rentenhöhe beeinflussen können?
Die gesetzliche Regelung zur Rentenhöhe bestimmt, wie viel Geld Rentner monatlich erhalten. Faktoren wie die Beitragszahlungen während des Arbeitslebens, die Rentenformel und eventuelle Abschläge oder Zuschläge können die Rentenhöhe beeinflussen. Eine höhere Rentenhöhe kann zu einem höheren Alterseinkommen führen, während eine niedrigere Rentenhöhe zu einem geringeren Alterseinkommen führen kann. **
-
Welche verschiedenen Arten von Versicherungen gibt es und wie unterscheiden sie sich in Bezug auf Deckung, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungen, darunter Lebensversicherungen, Krankenversicherungen, Haftpflichtversicherungen und Sachversicherungen. Jede Art von Versicherung bietet unterschiedliche Deckung für verschiedene Risiken, wie z.B. Todesfall, Krankheit, Haftung oder Sachschäden. Die Prämien variieren je nach Art der Versicherung, Alter, Gesundheitszustand und Risikofaktoren des Versicherten. Die Leistungen einer Versicherung hängen von der Art der Versicherung ab und können beispielsweise die Auszahlung einer Geldsumme im Todesfall, die Übernahme von medizinischen Kosten oder die Erstattung von Schäden umfassen. **

Welche verschiedenen Arten von Versicherungen gibt es und wie unterscheiden sie sich in Bezug auf Deckung, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungen, darunter Lebensversicherungen, Krankenversicherungen, Haftpflichtversicherungen und Sachversicherungen. Jede Art von Versicherung bietet unterschiedliche Deckung für verschiedene Risiken, wie z.B. Tod, Krankheit, Haftung oder Sachschäden. Die Prämien variieren je nach Art der Versicherung, dem Versicherungsnehmer und dem Risiko, das abgedeckt werden soll. Die Leistungen, die von den verschiedenen Versicherungsarten angeboten werden, reichen von finanzieller Unterstützung im Falle eines Schadens bis hin zur Übernahme von medizinischen Kosten oder der Bereitstellung von Ersatz für beschädigtes Eigentum. **
Welche verschiedenen Arten von Versicherungen gibt es und wie unterscheiden sie sich in Bezug auf Deckung, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungen, darunter Lebensversicherungen, Krankenversicherungen, Haftpflichtversicherungen und Sachversicherungen. Jede Art von Versicherung bietet unterschiedliche Deckung für verschiedene Risiken, wie z.B. Tod, Krankheit, Haftung oder Sachschäden. Die Prämien variieren je nach Art der Versicherung, dem Versicherungsnehmer und dem Risiko, das abgedeckt werden soll. Die Leistungen, die im Schadensfall erbracht werden, hängen von der Art der Versicherung und den vereinbarten Bedingungen ab. **
Top-Angebote
Produkte zum Begriff Alterseinkommen:
-
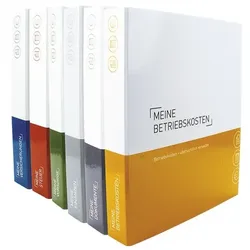
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was sind Beispiele für Besitzeinkommen, Transfereinkommen, Arbeitseinkommen und Alterseinkommen?
Beispiele für Besitzeinkommen sind Mieteinnahmen aus Immobilien oder Dividenden aus Aktien. Transfereinkommen umfassen staatliche Leistungen wie Arbeitslosengeld oder Sozialhilfe. Arbeitseinkommen bezieht sich auf das Einkommen aus einer beruflichen Tätigkeit, wie Gehalt oder Lohn. Alterseinkommen umfasst Rentenzahlungen oder andere Einkünfte, die im Ruhestand erzielt werden. **
-
Wie kann man Policen effizient verwalten, um den Überblick über Versicherungsverträge zu behalten?
Man kann Policen effizient verwalten, indem man alle Versicherungsverträge an einem sicheren Ort aufbewahrt und regelmäßig überprüft. Zudem ist es hilfreich, eine Liste mit allen Vertragsdetails und Fälligkeiten zu führen. Bei Änderungen oder neuen Verträgen sollten diese umgehend in die Verwaltung aufgenommen werden. **
-
Welche Arten von Deckung bieten Versicherungen für Gebrauchtwagen an? Gibt es spezielle Policen, die sich besser für ältere Fahrzeuge eignen?
Versicherungen bieten in der Regel Haftpflicht-, Teilkasko- und Vollkaskoversicherungen für Gebrauchtwagen an. Für ältere Fahrzeuge können spezielle Policen wie die reine Haftpflichtversicherung oder die Teilkaskoversicherung sinnvoller sein, da sie meist günstiger sind und dennoch ausreichenden Schutz bieten. Es ist ratsam, sich individuell beraten zu lassen, um die passende Deckung für das jeweilige Gebrauchtfahrzeug zu finden. **
-
Was ist eine Deckung und warum ist sie für Versicherungsverträge wichtig?
Eine Deckung in einem Versicherungsvertrag bezieht sich auf den Schutz, den die Versicherung dem Versicherten bietet, um finanzielle Verluste im Falle eines Schadens zu decken. Sie ist wichtig, um sicherzustellen, dass der Versicherte im Ernstfall nicht selbst für die entstandenen Kosten aufkommen muss. Ohne ausreichende Deckung könnte der Versicherte hohe finanzielle Risiken eingehen und möglicherweise in finanzielle Schwierigkeiten geraten. **
Ähnliche Suchbegriffe für Alterseinkommen
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die gesetzliche Regelung zur Rentenhöhe auf das Alterseinkommen von Rentnern aus? Gibt es bestimmte Faktoren, die die Rentenhöhe beeinflussen können?
Die gesetzliche Regelung zur Rentenhöhe bestimmt, wie viel Geld Rentner monatlich erhalten. Faktoren wie die Beitragszahlungen während des Arbeitslebens, die Rentenformel und eventuelle Abschläge oder Zuschläge können die Rentenhöhe beeinflussen. Eine höhere Rentenhöhe kann zu einem höheren Alterseinkommen führen, während eine niedrigere Rentenhöhe zu einem geringeren Alterseinkommen führen kann. **
-
Welche verschiedenen Arten von Versicherungen gibt es und wie unterscheiden sie sich in Bezug auf Deckung, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungen, darunter Lebensversicherungen, Krankenversicherungen, Haftpflichtversicherungen und Sachversicherungen. Jede Art von Versicherung bietet unterschiedliche Deckung für verschiedene Risiken, wie z.B. Todesfall, Krankheit, Haftung oder Sachschäden. Die Prämien variieren je nach Art der Versicherung, Alter, Gesundheitszustand und Risikofaktoren des Versicherten. Die Leistungen einer Versicherung hängen von der Art der Versicherung ab und können beispielsweise die Auszahlung einer Geldsumme im Todesfall, die Übernahme von medizinischen Kosten oder die Erstattung von Schäden umfassen. **
-
Welche verschiedenen Arten von Versicherungen gibt es und wie unterscheiden sie sich in Bezug auf Deckung, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungen, darunter Lebensversicherungen, Krankenversicherungen, Haftpflichtversicherungen und Sachversicherungen. Jede Art von Versicherung bietet unterschiedliche Deckung für verschiedene Risiken, wie z.B. Tod, Krankheit, Haftung oder Sachschäden. Die Prämien variieren je nach Art der Versicherung, dem Versicherungsnehmer und dem Risiko, das abgedeckt werden soll. Die Leistungen, die von den verschiedenen Versicherungsarten angeboten werden, reichen von finanzieller Unterstützung im Falle eines Schadens bis hin zur Übernahme von medizinischen Kosten oder der Bereitstellung von Ersatz für beschädigtes Eigentum. **
-
Welche verschiedenen Arten von Versicherungen gibt es und wie unterscheiden sie sich in Bezug auf Deckung, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungen, darunter Lebensversicherungen, Krankenversicherungen, Haftpflichtversicherungen und Sachversicherungen. Jede Art von Versicherung bietet unterschiedliche Deckung für verschiedene Risiken, wie z.B. Tod, Krankheit, Haftung oder Sachschäden. Die Prämien variieren je nach Art der Versicherung, dem Versicherungsnehmer und dem Risiko, das abgedeckt werden soll. Die Leistungen, die im Schadensfall erbracht werden, hängen von der Art der Versicherung und den vereinbarten Bedingungen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.